
Reizen7 minuten lezen
Van de VS naar Ierland: visa, geldzaken en bankieren voor expats
Alles voor Amerikaanse expats die naar Ierland verhuizen: visa, kosten van levensonderhoud, belastingen, zorg en vooraf een Ierse bankrekening openen.
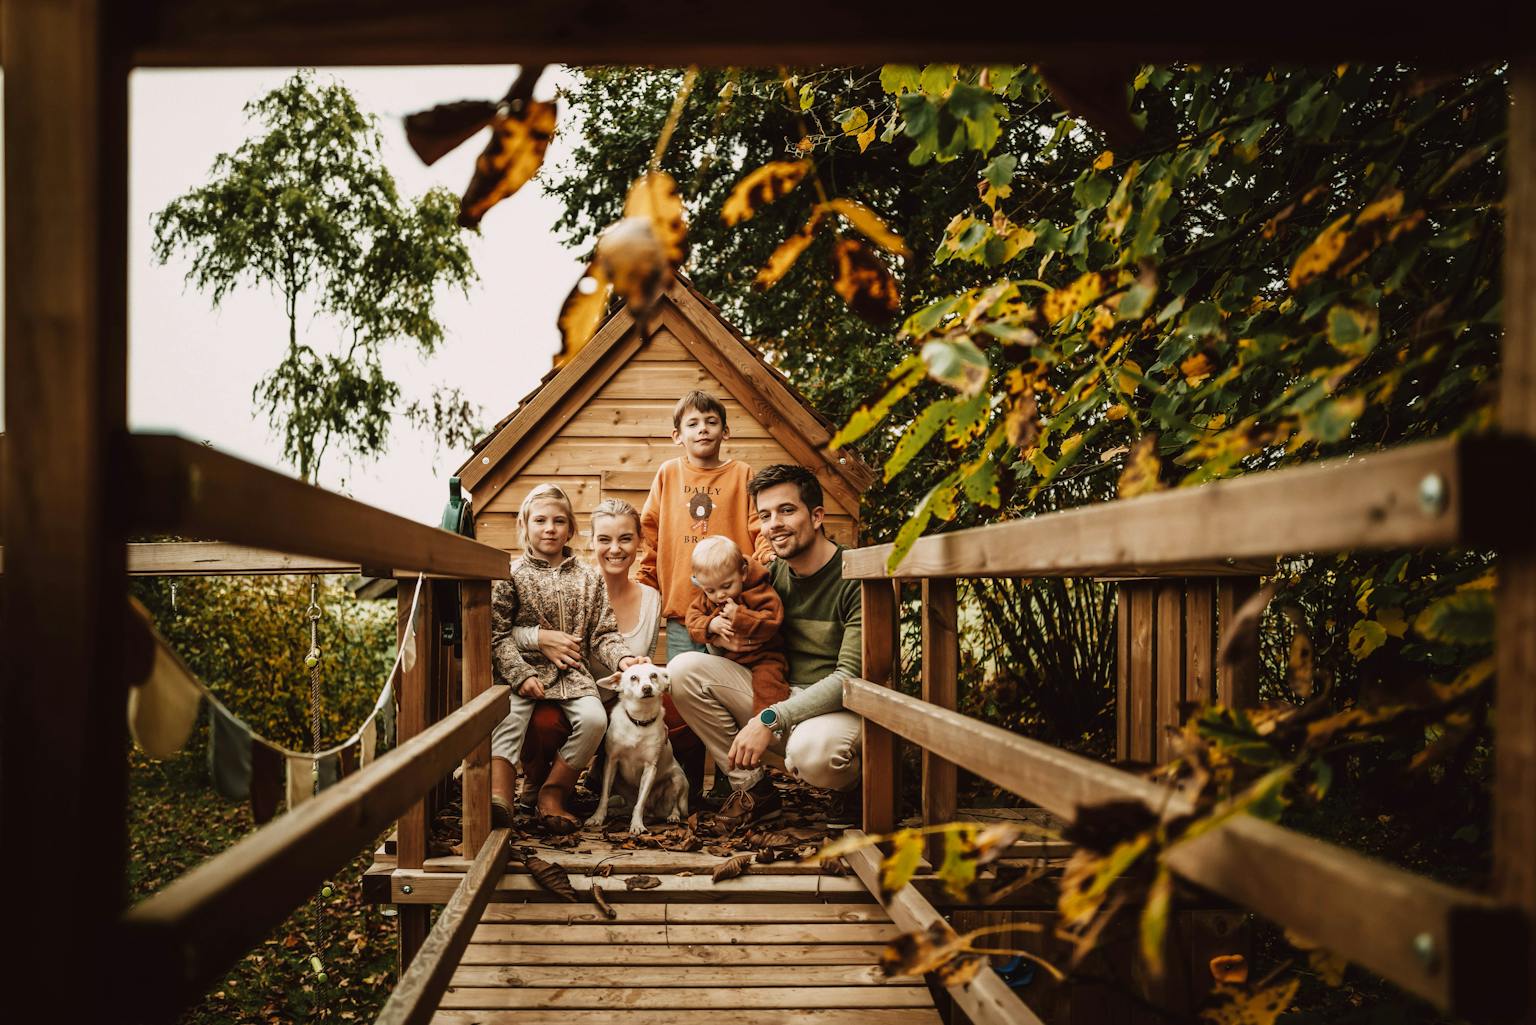
Dit is een gastblog geschreven door Katja Sperling.
Sparen voor een gezinswoning is een reis die begint met dromen over ruime woonkamers en eindigt met de realiteit van twijfelen tussen avocadotoast en een hypotheekbetaling. Soms voelt het alsof je een eenhoorn probeert te vangen, ongrijpbaar en mythisch, en vraag je je af hoe minimalistisch je kunt gaan zonder dat je geplande woning een kartonnen doos wordt.
Oké, grapjes terzijde. Het kan zo voelen, maar dat hoeft niet. Een eigen huis is een belangrijke mijlpaal, een droom die strategische planning en gedisciplineerd sparen vraagt. Maar voordat je al je date nights vervangt door budgetvergaderingen, deel ik graag een persoonlijk verhaal dat je misschien herkent. Of je nu net begint na te denken over een eigen huis of er al actief naartoe werkt, dit is hoe wij het bereiken van financiële doelen hebben veranderd in ons eigen persoonlijke avontuur.
Voordat we iets anders deden, hebben mijn man en ik onze doelen voor een eigen huis bepaald. We dachten na over het type huis dat we wilden, de locatie en de ideale termijn. Met concrete doelen konden we een realistisch spaarplan maken. We bedachten ook een paar alternatieven voor ons plan. Misschien moet je op sommige punten water bij de wijn doen, dus bepaal precies waarop je wilt inleveren en waar je niet zonder kunt. Doordat deze doelen duidelijk waren, was ons plan om een huis te kopen makkelijk op te stellen.
Deze gaat hand in hand met nummer één, en als je een beetje bent zoals ik, past het budget misschien niet bij het verlangen naar een architectonisch meesterwerk op een groot perceel in een wereldstad. We maakten een gedetailleerd maar eenvoudig plan om inzicht te krijgen in ons inkomen, onze uitgaven en wat we konden sparen. Net als bij onze doelen moesten we beslissen waarop we wilden bezuinigen, zodat we dat geld naar ons huizenfonds konden sluizen. Dat betekende bepaalde kledingstukken laten hangen en de nieuwste gadgets in de etalage laten glimmen. We besloten dat we, om een huis te vinden binnen een realistisch budget, ook het idee van het restaureren van een jugendstilvilla moesten loslaten en ons moesten richten op een recenter gebouw dat minder opknapwerk nodig had om het ons eigen te maken. Toen we onze duidelijke doelen hadden gesteld en ons budget hadden bepaald, en een compromis hadden gesloten met meer ruimte maar minder stadsleven, kwam onze droom van een eigen huis binnen bereik. Toch moesten we nog vaak heen en weer schuiven voordat we iets realistisch hadden waar we nog steeds enthousiast van werden.
Een automatische overboeking naar onze Spaarrekening aan het begin van elke maand hielp ons onze droom van een eigen huis sneller te bereiken dan sparen wat er aan het eind van de maand “over was”. Door ons huizenfonds te behandelen als elke andere belangrijke rekening, legden we consequent geld in. Die consequentie hielp, want zo offerden we iets op dat ons direct plezier gaf, zoals afhaaleten, in plaats van ons spaargeld. Omdat we allebei geneigd zijn geld uit te geven als het er is, hielp dit impulsaankopen te voorkomen (zodat we ons halverwege de maand niet afvroegen waar al het geld was gebleven). Uiteindelijk merkten we nauwelijks verschil in ons dagelijks leven, omdat we simpelweg niet in de verleiding kwamen om chic uit eten te gaan als het saldo op onze betaalrekening minimaal was. Je zou dus kunnen zeggen dat de Spaarrekening ervan profiteerde, en onze taille ook.
We hebben landelijke en lokale regelingen onderzocht die starters op de woningmarkt helpen. Deze regelingen kunnen het bedrag dat je nodig hebt voor een aanbetaling flink verlagen. Stimuleringsmaatregelen in Duitsland, zoals de KfW-Förderung, waren interessant voor ons, omdat ze duurzaamheid vooropstellen en huiseigenaren helpen hun woning te renoveren en energiezuinig te maken.

Of je nu minder uit eten gaat, abonnementen opzegt die je nooit gebruikt of kiest voor voordeligere alternatieven: elk beetje dat je bespaart, telt. De running gag tussen ons is een meme die we ooit zagen, waarin de man de dagelijkse specialty coffee to go van zijn vrouw noteert, die het spaarbudget van het stel opblaast. Ik leefde echt de “koffiecultuur” die Hamburg te bieden heeft, en het was schrikken toen we die astronomische uitgave op papier zetten. Ik ben er niet helemaal mee gestopt, maar het terugbrengen tot één koffiemoment voor mezelf per week hielp.
We zetten ons spaargeld op een rekening met een hoge rente, en hoewel de rentes misschien niet astronomisch zijn, droeg elk beetje extra inkomen bij aan ons doel. Er zijn ook banken met een hoge spaarrente waar je een rekening kunt openen zonder kredietcheck. Die zijn misschien de moeite waard om te bekijken, zodat je nu al kunt beginnen met sparen, en sneller dan met een gewone betaalrekening. En heb je schulden met een hoge rente? Los die dan eerst af. Dat verbetert niet alleen je kredietscore, maar maakt ook meer geld vrij voor je huizenspaarpot.

Nee, je hoeft jezelf niet gek te maken met kortingsbonnen. Natuurlijk kun je hier en daar goedkoper boodschappen doen, maar in dit geval heb ik het over grotere aankopen. Geef je grotere bedragen uit, vergelijk dan prijzen en zoek naar kortingen. Omdat we met kinderen aan boord aan onze reis naar een eigen huis begonnen, gingen we niet leven op boterhammen met jam, en we gingen ook niet de komende tien jaar het reizen uitstellen. Onze spaardoelen zijn belangrijk, maar we spraken af dat ze niet ten koste mochten gaan van een onvergetelijke jeugd voor hen. Ook zonder kinderen kan het demotiverend zijn om het leven uit te stellen voor doelen op lange termijn, en er zijn zoveel plekken om te bezoeken en dingen om van je bucketlist af te strepen zonder dat het een gat in je zak brandt.
Nog een les die we leerden tijdens het sparen voor ons droomhuis: het kost tijd en discipline. Blijf gefocust op je doelen, vier kleine overwinningen en blijf geduldig tijdens het hele proces.
Een eigen huis is een reis die toewijding en financieel bewustzijn vraagt. Onthoud: elke dollar die je spaart, brengt je een stap dichter bij het fundament van je toekomst. Op het gevaar af dat ik klink als mijn belastingadviseur, moet ik eraan toevoegen dat je met de juiste tools, een gezonde mindset en een snufje creativiteit echt plezier kunt hebben met je financiën terwijl je spaart voor een eigen huis (of welk ander groot doel dan ook). Dit was misschien wel een van mijn grootste lessen, en hoewel mijn man nu met zijn ogen rolt omdat hij het woord “plezier” nooit zou durven gebruiken, is hij het ermee eens dat het lang niet zo intimiderend is als we hadden verwacht, en dat het door goed plannen, bankieren en sparen zelfs leuk werd.
Deel dit bericht
Dit is een gastblog geschreven door Katja Sperling.
Sparen voor een gezinswoning is een reis die begint met dromen over ruime woonkamers en eindigt met de realiteit van twijfelen tussen avocadotoast en een hypotheekbetaling. Soms voelt het alsof je een eenhoorn probeert te vangen, ongrijpbaar en mythisch, en vraag je je af hoe minimalistisch je kunt gaan zonder dat je geplande woning een kartonnen doos wordt.
Oké, grapjes terzijde. Het kan zo voelen, maar dat hoeft niet. Een eigen huis is een belangrijke mijlpaal, een droom die strategische planning en gedisciplineerd sparen vraagt. Maar voordat je al je date nights vervangt door budgetvergaderingen, deel ik graag een persoonlijk verhaal dat je misschien herkent. Of je nu net begint na te denken over een eigen huis of er al actief naartoe werkt, dit is hoe wij het bereiken van financiële doelen hebben veranderd in ons eigen persoonlijke avontuur.
Voordat we iets anders deden, hebben mijn man en ik onze doelen voor een eigen huis bepaald. We dachten na over het type huis dat we wilden, de locatie en de ideale termijn. Met concrete doelen konden we een realistisch spaarplan maken. We bedachten ook een paar alternatieven voor ons plan. Misschien moet je op sommige punten water bij de wijn doen, dus bepaal precies waarop je wilt inleveren en waar je niet zonder kunt. Doordat deze doelen duidelijk waren, was ons plan om een huis te kopen makkelijk op te stellen.
Deze gaat hand in hand met nummer één, en als je een beetje bent zoals ik, past het budget misschien niet bij het verlangen naar een architectonisch meesterwerk op een groot perceel in een wereldstad. We maakten een gedetailleerd maar eenvoudig plan om inzicht te krijgen in ons inkomen, onze uitgaven en wat we konden sparen. Net als bij onze doelen moesten we beslissen waarop we wilden bezuinigen, zodat we dat geld naar ons huizenfonds konden sluizen. Dat betekende bepaalde kledingstukken laten hangen en de nieuwste gadgets in de etalage laten glimmen. We besloten dat we, om een huis te vinden binnen een realistisch budget, ook het idee van het restaureren van een jugendstilvilla moesten loslaten en ons moesten richten op een recenter gebouw dat minder opknapwerk nodig had om het ons eigen te maken. Toen we onze duidelijke doelen hadden gesteld en ons budget hadden bepaald, en een compromis hadden gesloten met meer ruimte maar minder stadsleven, kwam onze droom van een eigen huis binnen bereik. Toch moesten we nog vaak heen en weer schuiven voordat we iets realistisch hadden waar we nog steeds enthousiast van werden.
Een automatische overboeking naar onze Spaarrekening aan het begin van elke maand hielp ons onze droom van een eigen huis sneller te bereiken dan sparen wat er aan het eind van de maand “over was”. Door ons huizenfonds te behandelen als elke andere belangrijke rekening, legden we consequent geld in. Die consequentie hielp, want zo offerden we iets op dat ons direct plezier gaf, zoals afhaaleten, in plaats van ons spaargeld. Omdat we allebei geneigd zijn geld uit te geven als het er is, hielp dit impulsaankopen te voorkomen (zodat we ons halverwege de maand niet afvroegen waar al het geld was gebleven). Uiteindelijk merkten we nauwelijks verschil in ons dagelijks leven, omdat we simpelweg niet in de verleiding kwamen om chic uit eten te gaan als het saldo op onze betaalrekening minimaal was. Je zou dus kunnen zeggen dat de Spaarrekening ervan profiteerde, en onze taille ook.
We hebben landelijke en lokale regelingen onderzocht die starters op de woningmarkt helpen. Deze regelingen kunnen het bedrag dat je nodig hebt voor een aanbetaling flink verlagen. Stimuleringsmaatregelen in Duitsland, zoals de KfW-Förderung, waren interessant voor ons, omdat ze duurzaamheid vooropstellen en huiseigenaren helpen hun woning te renoveren en energiezuinig te maken.
Of je nu minder uit eten gaat, abonnementen opzegt die je nooit gebruikt of kiest voor voordeligere alternatieven: elk beetje dat je bespaart, telt. De running gag tussen ons is een meme die we ooit zagen, waarin de man de dagelijkse specialty coffee to go van zijn vrouw noteert, die het spaarbudget van het stel opblaast. Ik leefde echt de “koffiecultuur” die Hamburg te bieden heeft, en het was schrikken toen we die astronomische uitgave op papier zetten. Ik ben er niet helemaal mee gestopt, maar het terugbrengen tot één koffiemoment voor mezelf per week hielp.
We zetten ons spaargeld op een rekening met een hoge rente, en hoewel de rentes misschien niet astronomisch zijn, droeg elk beetje extra inkomen bij aan ons doel. Er zijn ook banken met een hoge spaarrente waar je een rekening kunt openen zonder kredietcheck. Die zijn misschien de moeite waard om te bekijken, zodat je nu al kunt beginnen met sparen, en sneller dan met een gewone betaalrekening. En heb je schulden met een hoge rente? Los die dan eerst af. Dat verbetert niet alleen je kredietscore, maar maakt ook meer geld vrij voor je huizenspaarpot.
Nee, je hoeft jezelf niet gek te maken met kortingsbonnen. Natuurlijk kun je hier en daar goedkoper boodschappen doen, maar in dit geval heb ik het over grotere aankopen. Geef je grotere bedragen uit, vergelijk dan prijzen en zoek naar kortingen. Omdat we met kinderen aan boord aan onze reis naar een eigen huis begonnen, gingen we niet leven op boterhammen met jam, en we gingen ook niet de komende tien jaar het reizen uitstellen. Onze spaardoelen zijn belangrijk, maar we spraken af dat ze niet ten koste mochten gaan van een onvergetelijke jeugd voor hen. Ook zonder kinderen kan het demotiverend zijn om het leven uit te stellen voor doelen op lange termijn, en er zijn zoveel plekken om te bezoeken en dingen om van je bucketlist af te strepen zonder dat het een gat in je zak brandt.
Nog een les die we leerden tijdens het sparen voor ons droomhuis: het kost tijd en discipline. Blijf gefocust op je doelen, vier kleine overwinningen en blijf geduldig tijdens het hele proces.
Een eigen huis is een reis die toewijding en financieel bewustzijn vraagt. Onthoud: elke dollar die je spaart, brengt je een stap dichter bij het fundament van je toekomst. Op het gevaar af dat ik klink als mijn belastingadviseur, moet ik eraan toevoegen dat je met de juiste tools, een gezonde mindset en een snufje creativiteit echt plezier kunt hebben met je financiën terwijl je spaart voor een eigen huis (of welk ander groot doel dan ook). Dit was misschien wel een van mijn grootste lessen, en hoewel mijn man nu met zijn ogen rolt omdat hij het woord “plezier” nooit zou durven gebruiken, is hij het ermee eens dat het lang niet zo intimiderend is als we hadden verwacht, en dat het door goed plannen, bankieren en sparen zelfs leuk werd.
Deel dit bericht
Ontdek meer tips en verhalen van bunq.
Ontdek meer tips en verhalen van bunq.
Ontdek meer tips en verhalen van bunq.
Ontdek hoe Katja Sperling en haar man spaarden voor hun droomhuis met behulp van slimme financiële planning met bunq.
Ontdek hoe Katja Sperling en haar man spaarden voor hun droomhuis met behulp van slimme financiële planning met bunq.
Ontdek hoe Katja Sperling en haar man spaarden voor hun droomhuis met behulp van slimme financiële planning met bunq.

