
Reizen7 minuten lezen
Verhuizen naar Ierland vanuit de VS: visa, geld en bankzaken
Alles wat Amerikaanse expats nodig hebben voor Ierland: visa, kosten van leven, belastingen, zorg en een Ierse bankrekening openen voor je aankomt.
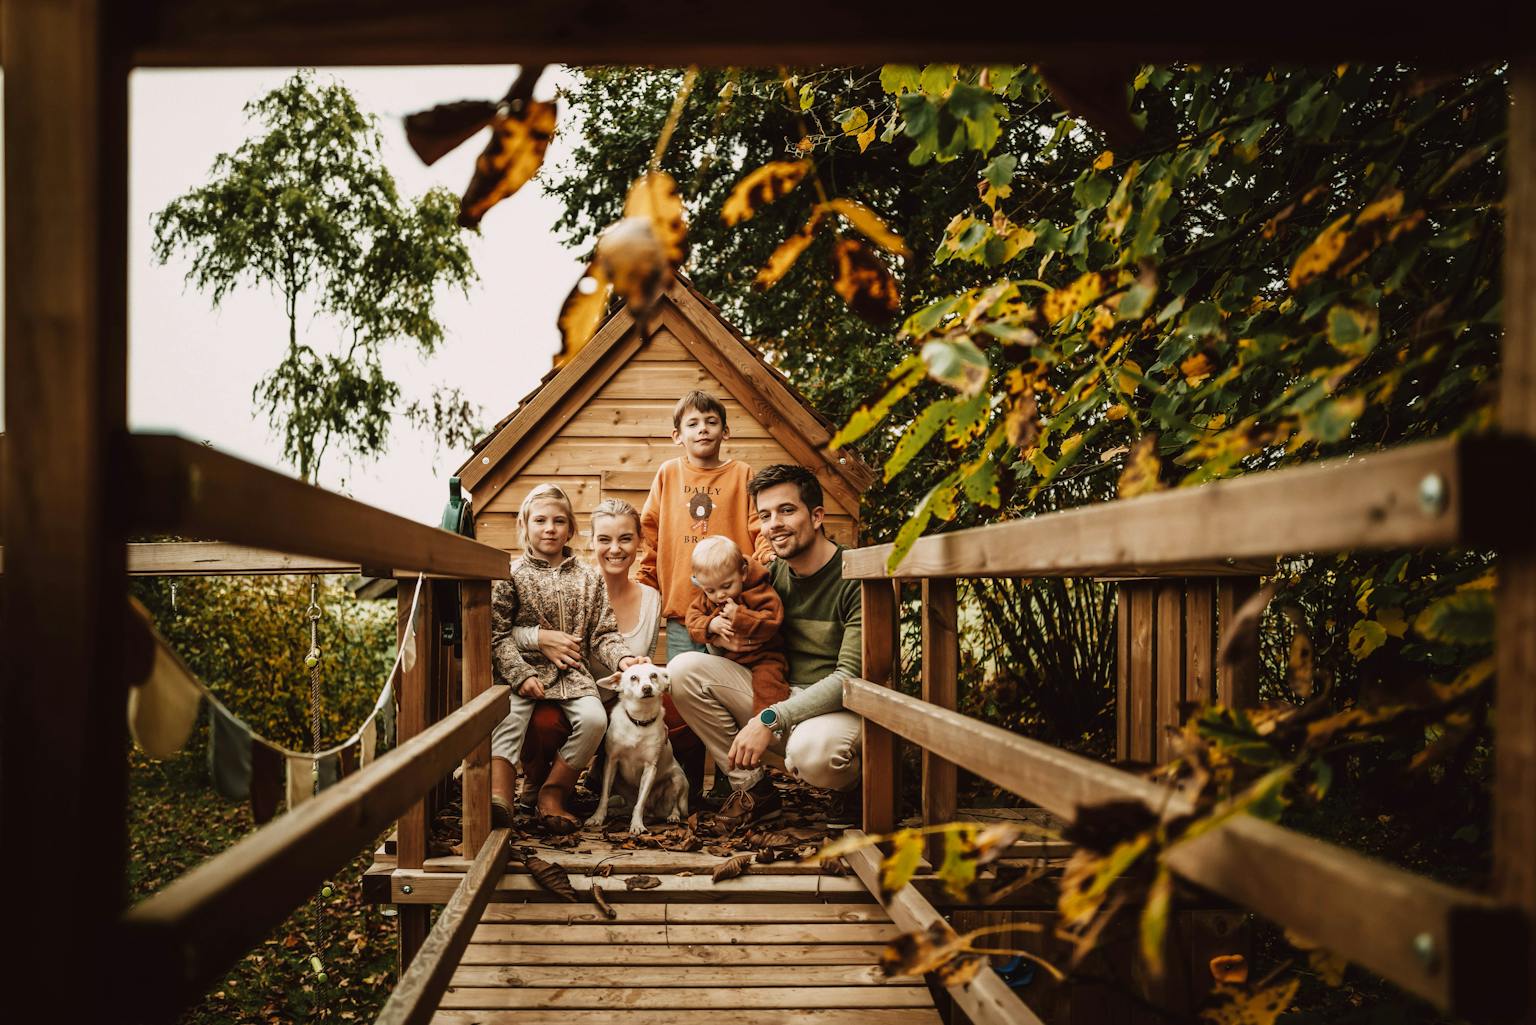
Dit is een gastblog van Katja Sperling.
Sparen voor een gezinswoning is een reis die begint met dromen van ruime woonkamers en eindigt met de realiteit van twijfelen tussen avocadotoast en een hypotheekaflossing. Soms voelt het alsof je een eenhoorn probeert te vangen, ongrijpbaar en mythisch, en vraag je je af hoe zuinig je kunt leven zonder dat je geplande woning een kartonnen doos wordt.
Oké, grapjes terzijde: het kan zo aanvoelen, maar dat hoeft niet. Een eigen huis is een belangrijke mijlpaal, een droom die strategische planning en gedisciplineerd sparen vraagt. Maar voor je al je date nights vervangt door budgetvergaderingen, deel ik graag een persoonlijk verhaal waarin je jezelf misschien herkent. Of je nu net begint na te denken over een eigen huis of er actief naartoe werkt, dit is hoe wij het bereiken van financiële doelen hebben omgetoverd tot ons eigen persoonlijke avontuur.
Voor we iets anders deden, hebben mijn man en ik onze doelen voor een eigen huis bepaald. We dachten na over het soort woning dat we wilden, de locatie en de ideale timing. Met specifieke doelen konden we een realistisch spaarplan opstellen. We bedachten ook enkele alternatieven voor ons plan. Misschien moet je op sommige details toegeven, dus bepaal precies waarop je wilt toegeven en wat je niet kunt missen. Omdat we duidelijkheid hadden over die doelen, was ons plan om een huis te kopen makkelijk op te stellen.
Dit punt gaat hand in hand met het eerste, en als je een beetje op mij lijkt, past het budget misschien niet bij het verlangen naar een architecturaal meesterwerk op een groot perceel in een grote stad. We maakten een gedetailleerd maar eenvoudig plan om inzicht te krijgen in ons inkomen, onze uitgaven en hoeveel we konden sparen. Net als bij onze doelen moesten we beslissen waar we op onze uitgaven konden besparen, zodat we dat geld naar ons woonfonds konden doorschuiven. Dat betekende bepaalde modestukken laten liggen en de nieuwste tech-gadgets in de etalage laten blinken. We besloten dat we, om een woning te vinden binnen een realistisch budget, ook het idee moesten loslaten om een jugendstilvilla te restaureren, en ons moesten richten op een recenter gebouw dat minder renovatie nodig had om het ons eigen te maken. Zodra we duidelijke doelen hadden gesteld en ons budget hadden vastgelegd, en we hadden gekozen voor meer ruimte maar minder stadsleven, kwam onze droom van een eigen huis dichterbij. Toch moesten we nog vaak heen en weer gaan voor we iets realistisch hadden waar we nog altijd enthousiast van werden.
Een automatische overschrijving naar onze Spaarrekening aan het begin van elke maand hielp ons om onze droom van een eigen huis sneller te bereiken dan wanneer we aan het einde van de maand spaarden “wat er overbleef”. Doordat we ons woonfonds behandelden als elke andere prioritaire rekening, droegen we er consequent aan bij. Die consequentie hielp, want zo offerden we iets op dat ons onmiddellijk voldoening gaf, zoals afhaaleten, in plaats van ons spaargeld. Omdat we allebei de neiging hebben om geld uit te geven als het er is, hielp dit om impulsaankopen te voorkomen (zodat we ons halverwege de maand niet afvroegen waar al het geld naartoe was). Uiteindelijk merkten we amper verschil in ons dagelijkse leven, omdat we gewoon niet in de verleiding kwamen om chic uit eten te gaan als het saldo op onze zichtrekening tot een minimum werd beperkt. Je zou dus kunnen zeggen dat de Spaarrekening er wel bij voer, en onze taille ook.
We zochten uit welke overheids- en lokale programma's steun bieden aan wie voor het eerst een woning koopt. Zulke programma's kunnen het bedrag dat je zelf moet inbrengen flink verlagen. Stimulansen in Duitsland, zoals de KfW-Förderung, waren interessant voor ons omdat ze duurzaamheid voorop stellen en huiseigenaars helpen om hun woning te renoveren en energiezuinig te maken.

Of je nu minder vaak uit eten gaat, abonnementen opzegt die je nooit gebruikt of voor goedkopere alternatieven kiest: elk beetje dat je bespaart, telt. De running gag tussen ons is een meme die we ooit zagen, waarin de man de dagelijkse speciale koffie to go van zijn vrouw noteert, die het spaarbudget van het koppel opblaast. Ik leefde echt de “koffiecultuur” van Hamburg, en het was schrikken om te zien hoe astronomisch die uitgave was toen we ze op papier zetten. Ik heb het niet helemaal geschrapt, maar terugschroeven tot één koffiemoment voor mezelf per week hielp.
We zetten ons spaargeld op een rekening met een hoge rente, en hoewel de rentes misschien niet astronomisch zijn, droeg elk beetje extra inkomen bij aan ons doel. Er zijn ook banken met een hoge spaarrente waar je een rekening kunt openen zonder kredietcontrole. Die zijn misschien de moeite waard om te bekijken, zodat je nu al kunt beginnen sparen, en sneller dan met een gewone zichtrekening. En heb je schulden met een hoge rente, betaal die dan eerst af. Dat verbetert niet alleen je kredietscore, maar maakt ook meer geld vrij om te sparen voor je huis.

Nee, je hoeft jezelf niet gek te maken met kortingsbonnen. Natuurlijk kun je hier en daar goedkoper boodschappen doen, maar ik heb het hier over grotere aankopen. Geef je grotere bedragen uit, vergelijk dan prijzen en zoek naar kortingen. Omdat we met kinderen aan onze weg naar een eigen huis begonnen, wilden we niet leven op boterhammen met confituur en ook niet de komende tien jaar niet meer op reis gaan. Onze spaardoelen zijn belangrijk, maar we spraken af dat ze niet ten koste mochten gaan van een onvergetelijke jeugd voor de kinderen. Ook zonder kinderen kan het demotiverend zijn om het leven uit te stellen om doelen op lange termijn te bereiken, en er zijn zoveel plekken om te bezoeken en dingen om van je bucketlist te schrappen zonder dat het een gat in je portemonnee brandt.
Een andere les die we leerden toen we spaarden voor ons droomhuis, is dat het tijd en discipline vraagt. Blijf gefocust op je doelen, vier kleine overwinningen en blijf geduldig tijdens het hele proces.
Een eigen huis is een reis die toewijding en financieel bewustzijn vraagt. Onthoud: elke dollar die je spaart, brengt je een stap dichter bij het fundament van je toekomst. Op het gevaar af te klinken als mijn belastingadviseur moet ik eraan toevoegen dat je met de juiste tools, een gezonde mindset en een snuifje creativiteit echt plezier kunt hebben met je financiën terwijl je spaart voor een eigen huis (of eender welk ander groot doel). Dat was misschien een van mijn grootste lessen, en hoewel mijn man nu met zijn ogen rolt omdat hij het woord “plezier” nooit zou durven gebruiken, is hij het ermee eens dat het lang niet zo intimiderend is als we dachten, en dat het dankzij goede planning, bankieren en sparen zelfs leuk werd.
Deel dit bericht
Dit is een gastblog van Katja Sperling.
Sparen voor een gezinswoning is een reis die begint met dromen van ruime woonkamers en eindigt met de realiteit van twijfelen tussen avocadotoast en een hypotheekaflossing. Soms voelt het alsof je een eenhoorn probeert te vangen, ongrijpbaar en mythisch, en vraag je je af hoe zuinig je kunt leven zonder dat je geplande woning een kartonnen doos wordt.
Oké, grapjes terzijde: het kan zo aanvoelen, maar dat hoeft niet. Een eigen huis is een belangrijke mijlpaal, een droom die strategische planning en gedisciplineerd sparen vraagt. Maar voor je al je date nights vervangt door budgetvergaderingen, deel ik graag een persoonlijk verhaal waarin je jezelf misschien herkent. Of je nu net begint na te denken over een eigen huis of er actief naartoe werkt, dit is hoe wij het bereiken van financiële doelen hebben omgetoverd tot ons eigen persoonlijke avontuur.
Voor we iets anders deden, hebben mijn man en ik onze doelen voor een eigen huis bepaald. We dachten na over het soort woning dat we wilden, de locatie en de ideale timing. Met specifieke doelen konden we een realistisch spaarplan opstellen. We bedachten ook enkele alternatieven voor ons plan. Misschien moet je op sommige details toegeven, dus bepaal precies waarop je wilt toegeven en wat je niet kunt missen. Omdat we duidelijkheid hadden over die doelen, was ons plan om een huis te kopen makkelijk op te stellen.
Dit punt gaat hand in hand met het eerste, en als je een beetje op mij lijkt, past het budget misschien niet bij het verlangen naar een architecturaal meesterwerk op een groot perceel in een grote stad. We maakten een gedetailleerd maar eenvoudig plan om inzicht te krijgen in ons inkomen, onze uitgaven en hoeveel we konden sparen. Net als bij onze doelen moesten we beslissen waar we op onze uitgaven konden besparen, zodat we dat geld naar ons woonfonds konden doorschuiven. Dat betekende bepaalde modestukken laten liggen en de nieuwste tech-gadgets in de etalage laten blinken. We besloten dat we, om een woning te vinden binnen een realistisch budget, ook het idee moesten loslaten om een jugendstilvilla te restaureren, en ons moesten richten op een recenter gebouw dat minder renovatie nodig had om het ons eigen te maken. Zodra we duidelijke doelen hadden gesteld en ons budget hadden vastgelegd, en we hadden gekozen voor meer ruimte maar minder stadsleven, kwam onze droom van een eigen huis dichterbij. Toch moesten we nog vaak heen en weer gaan voor we iets realistisch hadden waar we nog altijd enthousiast van werden.
Een automatische overschrijving naar onze Spaarrekening aan het begin van elke maand hielp ons om onze droom van een eigen huis sneller te bereiken dan wanneer we aan het einde van de maand spaarden “wat er overbleef”. Doordat we ons woonfonds behandelden als elke andere prioritaire rekening, droegen we er consequent aan bij. Die consequentie hielp, want zo offerden we iets op dat ons onmiddellijk voldoening gaf, zoals afhaaleten, in plaats van ons spaargeld. Omdat we allebei de neiging hebben om geld uit te geven als het er is, hielp dit om impulsaankopen te voorkomen (zodat we ons halverwege de maand niet afvroegen waar al het geld naartoe was). Uiteindelijk merkten we amper verschil in ons dagelijkse leven, omdat we gewoon niet in de verleiding kwamen om chic uit eten te gaan als het saldo op onze zichtrekening tot een minimum werd beperkt. Je zou dus kunnen zeggen dat de Spaarrekening er wel bij voer, en onze taille ook.
We zochten uit welke overheids- en lokale programma's steun bieden aan wie voor het eerst een woning koopt. Zulke programma's kunnen het bedrag dat je zelf moet inbrengen flink verlagen. Stimulansen in Duitsland, zoals de KfW-Förderung, waren interessant voor ons omdat ze duurzaamheid voorop stellen en huiseigenaars helpen om hun woning te renoveren en energiezuinig te maken.
Of je nu minder vaak uit eten gaat, abonnementen opzegt die je nooit gebruikt of voor goedkopere alternatieven kiest: elk beetje dat je bespaart, telt. De running gag tussen ons is een meme die we ooit zagen, waarin de man de dagelijkse speciale koffie to go van zijn vrouw noteert, die het spaarbudget van het koppel opblaast. Ik leefde echt de “koffiecultuur” van Hamburg, en het was schrikken om te zien hoe astronomisch die uitgave was toen we ze op papier zetten. Ik heb het niet helemaal geschrapt, maar terugschroeven tot één koffiemoment voor mezelf per week hielp.
We zetten ons spaargeld op een rekening met een hoge rente, en hoewel de rentes misschien niet astronomisch zijn, droeg elk beetje extra inkomen bij aan ons doel. Er zijn ook banken met een hoge spaarrente waar je een rekening kunt openen zonder kredietcontrole. Die zijn misschien de moeite waard om te bekijken, zodat je nu al kunt beginnen sparen, en sneller dan met een gewone zichtrekening. En heb je schulden met een hoge rente, betaal die dan eerst af. Dat verbetert niet alleen je kredietscore, maar maakt ook meer geld vrij om te sparen voor je huis.
Nee, je hoeft jezelf niet gek te maken met kortingsbonnen. Natuurlijk kun je hier en daar goedkoper boodschappen doen, maar ik heb het hier over grotere aankopen. Geef je grotere bedragen uit, vergelijk dan prijzen en zoek naar kortingen. Omdat we met kinderen aan onze weg naar een eigen huis begonnen, wilden we niet leven op boterhammen met confituur en ook niet de komende tien jaar niet meer op reis gaan. Onze spaardoelen zijn belangrijk, maar we spraken af dat ze niet ten koste mochten gaan van een onvergetelijke jeugd voor de kinderen. Ook zonder kinderen kan het demotiverend zijn om het leven uit te stellen om doelen op lange termijn te bereiken, en er zijn zoveel plekken om te bezoeken en dingen om van je bucketlist te schrappen zonder dat het een gat in je portemonnee brandt.
Een andere les die we leerden toen we spaarden voor ons droomhuis, is dat het tijd en discipline vraagt. Blijf gefocust op je doelen, vier kleine overwinningen en blijf geduldig tijdens het hele proces.
Een eigen huis is een reis die toewijding en financieel bewustzijn vraagt. Onthoud: elke dollar die je spaart, brengt je een stap dichter bij het fundament van je toekomst. Op het gevaar af te klinken als mijn belastingadviseur moet ik eraan toevoegen dat je met de juiste tools, een gezonde mindset en een snuifje creativiteit echt plezier kunt hebben met je financiën terwijl je spaart voor een eigen huis (of eender welk ander groot doel). Dat was misschien een van mijn grootste lessen, en hoewel mijn man nu met zijn ogen rolt omdat hij het woord “plezier” nooit zou durven gebruiken, is hij het ermee eens dat het lang niet zo intimiderend is als we dachten, en dat het dankzij goede planning, bankieren en sparen zelfs leuk werd.
Deel dit bericht
Ontdek meer tips en verhalen van bunq.
Ontdek meer tips en verhalen van bunq.
Ontdek meer tips en verhalen van bunq.
Ontdek hoe Katja Sperling en haar man spaarden voor hun droomhuis met behulp van slimme financiële planning met bunq.
Ontdek hoe Katja Sperling en haar man spaarden voor hun droomhuis met behulp van slimme financiële planning met bunq.
Ontdek hoe Katja Sperling en haar man spaarden voor hun droomhuis met behulp van slimme financiële planning met bunq.

