
Reisen7 Min Lesezeit
Umzug von den USA nach Irland: Visa, Geld und Banking für Expats
Alles für US-Expats, die nach Irland ziehen: Visa, Lebenshaltungskosten, Steuern, Gesundheit und ein irisches Bankkonto schon vor der Ankunft.
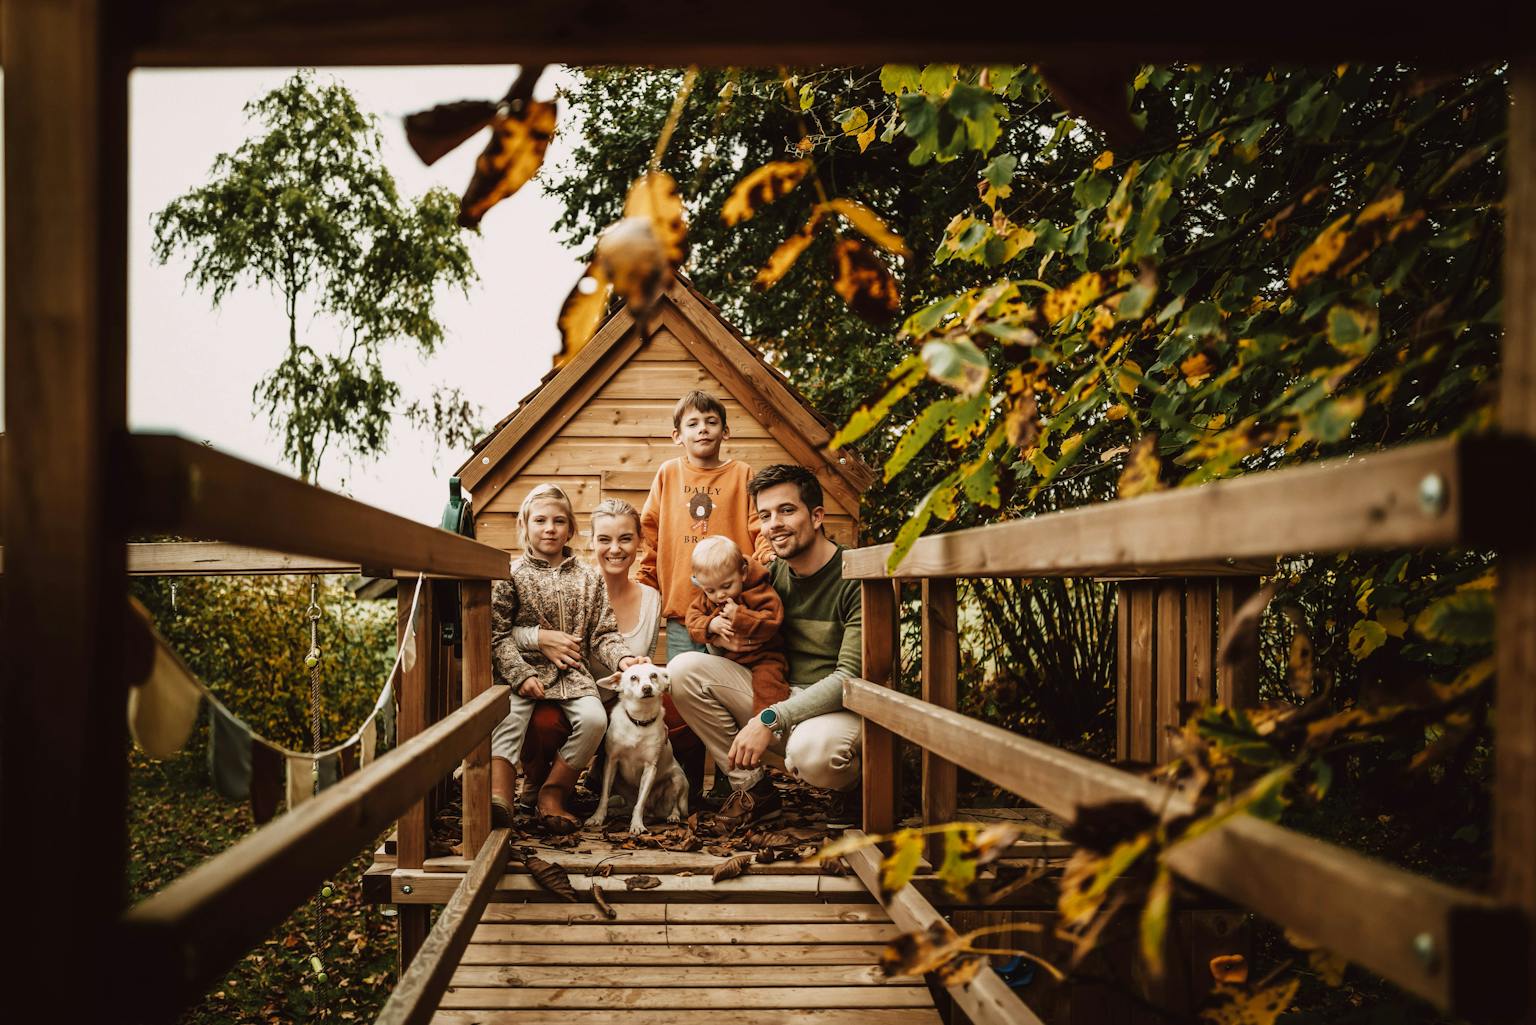
Dies ist ein Gastbeitrag von Katja Sperling.
Für ein Familienzuhause zu sparen, ist eine Reise, die mit Träumen von geräumigen Wohnzimmern beginnt und in der Realität endet, in der man zwischen Avocado-Toast und Kreditrate abwägt. Manchmal fühlt es sich an, als wolle man ein Einhorn fangen, schwer greifbar und sagenhaft, und man fragt sich, wie sehr man sich einschränken kann, ohne dass das geplante Zuhause zu einem Pappkarton schrumpft.
Okay, Spaß beiseite: Es kann sich so anfühlen, muss es aber nicht. Ein Eigenheim ist ein wichtiger Meilenstein, ein Traum, der strategische Planung und diszipliniertes Sparen erfordert. Doch bevor du alle Date-Nights durch Budget-Meetings ersetzt, möchte ich dir einen persönlichen Erfahrungsbericht erzählen, in dem du dich vielleicht wiederfindest. Ob du gerade erst über ein Eigenheim nachdenkst oder schon aktiv darauf hinarbeitest: Hier erfährst du aus erster Hand, wie wir das Erreichen unserer finanziellen Ziele zu unserem ganz persönlichen Abenteuer gemacht haben.
Bevor wir irgendetwas anderes taten, haben mein Mann und ich unsere Ziele fürs Eigenheim festgelegt. Wir haben überlegt, welche Art von Zuhause wir wollten, wo es liegen sollte und in welchem Zeitraum. Mit konkreten Zielen konnten wir einen realistischen Sparplan erstellen. Wir haben uns auch ein paar Alternativen zu unserem Plan überlegt. Vielleicht musst du bei manchen Details Kompromisse eingehen, also kläre, wo genau du kompromissbereit bist und worauf du nicht verzichten kannst. Mit klaren Zielen war es einfach, unseren Plan für den Hauskauf aufzustellen.
Dieser Punkt geht Hand in Hand mit Punkt eins, und wenn du so bist wie ich, passt das Budget vielleicht nicht zum Wunsch nach einem architektonischen Meisterwerk auf einem großen Grundstück in einer Großstadt. Wir haben einen detaillierten, aber einfachen Plan erstellt, um unser Einkommen, unsere Ausgaben und unser Sparpotenzial zu verstehen. Wie bei unseren Zielen mussten wir entscheiden, wo wir bei unseren Ausgaben kürzen, damit wir das Geld in unseren Hausfonds umleiten konnten. Das hieß, bestimmten Modeteilen zu widerstehen und die neuesten Tech-Gadgets weiter im Schaufenster glänzen zu lassen. Wir haben entschieden, dass wir für ein Zuhause mit realistischem Budget auch die Idee aufgeben müssten, eine Jugendstilvilla zu restaurieren, und uns stattdessen auf ein neueres Gebäude konzentrieren, das weniger Renovierung brauchte, um es zu unserem eigenen zu machen. Sobald wir unsere klaren Ziele gesetzt und unser Budget festgelegt hatten, und uns auf mehr Platz, aber weniger Stadtleben geeinigt hatten, rückte unser Traum vom Eigenheim in greifbare Nähe. Trotzdem mussten wir viele Male hin und her überlegen, bis wir etwas Realistisches hatten, das uns immer noch für ein eigenes Zuhause begeisterte.
Eine automatische Überweisung auf unser Sparkonto zu Beginn jedes Monats hat uns geholfen, unseren Traum vom Eigenheim schneller zu verwirklichen, als wenn wir am Monatsende das gespart hätten, „was übrig war“. Indem wir unseren Hausfonds wie jede andere wichtige Rechnung behandelt haben, flossen die Beiträge regelmäßig. Diese Regelmäßigkeit half, denn so haben wir auf etwas verzichtet, das uns sofortige Befriedigung brachte, zum Beispiel Essen zum Mitnehmen, und nicht auf unsere Ersparnisse. Da wir beide dazu neigen, Geld auszugeben, wenn es da ist, hat das Spontankäufe verhindert (und wir mussten uns nicht Mitte des Monats fragen, wo das ganze Geld geblieben ist). Am Ende haben wir den Unterschied im Alltag kaum bemerkt, weil wir einfach nicht in Versuchung kamen, schick essen zu gehen, wenn auf unserem Girokonto nur das Nötigste lag. Man könnte also sagen, das Sparkonto hat profitiert, und unsere Taille auch.
Wir haben nach staatlichen und regionalen Programmen recherchiert, die Erstkäufer:innen von Immobilien unterstützen. Diese Programme können den Betrag, den du für die Anzahlung brauchst, deutlich verringern. Förderungen in Deutschland wie die KfW-Förderung waren für uns interessant, weil sie Nachhaltigkeit in den Vordergrund stellen und Eigentümer:innen dabei unterstützen, ihr Zuhause zu renovieren und energieeffizient zu machen.

Ob du seltener essen gehst, Abos kündigst, die du nie nutzt, oder günstigere Alternativen wählst: Jeder gesparte Betrag zählt. Unser Running Gag ist ein Meme, das wir einmal gesehen haben: Der Ehemann notiert den täglichen Spezialitätenkaffee to go seiner Frau, der das Budget sprengt, mit dem sie sparen wollten. Ich habe die „Cafékultur“ in Hamburg wirklich ausgelebt, und es war erschreckend, die astronomischen Ausgaben schwarz auf weiß zu sehen. Ganz gestrichen habe ich sie nicht, aber es hat geholfen, sie auf ein Kaffee-Date mit mir selbst pro Woche zu reduzieren.
Wir haben unsere Ersparnisse auf einem Konto mit hohen Zinsen angelegt, und auch wenn die Zinsen nicht astronomisch sind, hat jedes bisschen zusätzliches Einkommen zu unserem Ziel beigetragen. Es gibt auch Banken mit hohen Sparzinsen, bei denen du ein Konto ohne Bonitätsprüfung eröffnen kannst. Es kann sich lohnen, sie dir anzuschauen, damit du jetzt anfangen und schneller sparen kannst als mit einem normalen Girokonto. Und wenn du Schulden mit hohen Zinsen hast, zahle sie vorrangig ab. Das verbessert nicht nur deine Kreditwürdigkeit, sondern macht auch mehr Geld für dein Haussparen frei.

Nein, du musst dich nicht mit Gutscheinen verrückt machen. Klar kannst du hier und da günstiger Lebensmittel kaufen, aber hier meine ich größere Anschaffungen. Wenn du größere Beträge ausgibst, vergleiche Preise und halte Ausschau nach Rabatten. Da wir unsere Reise zum Eigenheim mit Kindern begonnen haben, wollten wir weder von Marmeladentoast leben noch das Reisen für die nächsten zehn Jahre aufschieben. Unsere Sparziele sind wichtig, aber wir waren uns einig, dass sie nicht auf Kosten einer unvergesslichen Kindheit gehen sollten. Auch ohne Kinder kann es demotivierend sein, das Leben für langfristige Ziele auf Eis zu legen, und es gibt so viele Orte, die du besuchen, und Dinge, die du von deiner Bucket List streichen kannst, ohne dass dir das Geld durch die Finger rinnt.
Eine weitere Lektion, die wir beim Sparen für unser Traumhaus gelernt haben: Es braucht Zeit und Disziplin. Behalte deine Ziele im Blick, feiere kleine Erfolge und bleib während des ganzen Prozesses geduldig.
Ein Eigenheim ist eine Reise, die Hingabe und einen bewussten Umgang mit Geld erfordert. Denk daran: Jeder gesparte Dollar bringt dich dem Fundament deiner Zukunft einen Schritt näher. Auch wenn ich jetzt wie meine Steuerberaterin klinge, muss ich hinzufügen: Mit den richtigen Tools, einer gesunden Einstellung und einer Prise Kreativität können Finanzen beim Sparen fürs Eigenheim (oder für jedes andere große Ziel) richtig Spaß machen. Das war wahrscheinlich eine meiner größten Erkenntnisse, und obwohl mein Mann gerade die Augen verdreht, weil er das Wort „Spaß“ nie in den Mund nehmen würde, gibt er zu, dass es längst nicht so einschüchternd ist, wie wir erwartet hatten, und dass es durch gute Planung, das richtige Banking und Sparen sogar Freude gemacht hat.
Teile diesen Post
Dies ist ein Gastbeitrag von Katja Sperling.
Für ein Familienzuhause zu sparen, ist eine Reise, die mit Träumen von geräumigen Wohnzimmern beginnt und in der Realität endet, in der man zwischen Avocado-Toast und Kreditrate abwägt. Manchmal fühlt es sich an, als wolle man ein Einhorn fangen, schwer greifbar und sagenhaft, und man fragt sich, wie sehr man sich einschränken kann, ohne dass das geplante Zuhause zu einem Pappkarton schrumpft.
Okay, Spaß beiseite: Es kann sich so anfühlen, muss es aber nicht. Ein Eigenheim ist ein wichtiger Meilenstein, ein Traum, der strategische Planung und diszipliniertes Sparen erfordert. Doch bevor du alle Date-Nights durch Budget-Meetings ersetzt, möchte ich dir einen persönlichen Erfahrungsbericht erzählen, in dem du dich vielleicht wiederfindest. Ob du gerade erst über ein Eigenheim nachdenkst oder schon aktiv darauf hinarbeitest: Hier erfährst du aus erster Hand, wie wir das Erreichen unserer finanziellen Ziele zu unserem ganz persönlichen Abenteuer gemacht haben.
Bevor wir irgendetwas anderes taten, haben mein Mann und ich unsere Ziele fürs Eigenheim festgelegt. Wir haben überlegt, welche Art von Zuhause wir wollten, wo es liegen sollte und in welchem Zeitraum. Mit konkreten Zielen konnten wir einen realistischen Sparplan erstellen. Wir haben uns auch ein paar Alternativen zu unserem Plan überlegt. Vielleicht musst du bei manchen Details Kompromisse eingehen, also kläre, wo genau du kompromissbereit bist und worauf du nicht verzichten kannst. Mit klaren Zielen war es einfach, unseren Plan für den Hauskauf aufzustellen.
Dieser Punkt geht Hand in Hand mit Punkt eins, und wenn du so bist wie ich, passt das Budget vielleicht nicht zum Wunsch nach einem architektonischen Meisterwerk auf einem großen Grundstück in einer Großstadt. Wir haben einen detaillierten, aber einfachen Plan erstellt, um unser Einkommen, unsere Ausgaben und unser Sparpotenzial zu verstehen. Wie bei unseren Zielen mussten wir entscheiden, wo wir bei unseren Ausgaben kürzen, damit wir das Geld in unseren Hausfonds umleiten konnten. Das hieß, bestimmten Modeteilen zu widerstehen und die neuesten Tech-Gadgets weiter im Schaufenster glänzen zu lassen. Wir haben entschieden, dass wir für ein Zuhause mit realistischem Budget auch die Idee aufgeben müssten, eine Jugendstilvilla zu restaurieren, und uns stattdessen auf ein neueres Gebäude konzentrieren, das weniger Renovierung brauchte, um es zu unserem eigenen zu machen. Sobald wir unsere klaren Ziele gesetzt und unser Budget festgelegt hatten, und uns auf mehr Platz, aber weniger Stadtleben geeinigt hatten, rückte unser Traum vom Eigenheim in greifbare Nähe. Trotzdem mussten wir viele Male hin und her überlegen, bis wir etwas Realistisches hatten, das uns immer noch für ein eigenes Zuhause begeisterte.
Eine automatische Überweisung auf unser Sparkonto zu Beginn jedes Monats hat uns geholfen, unseren Traum vom Eigenheim schneller zu verwirklichen, als wenn wir am Monatsende das gespart hätten, „was übrig war“. Indem wir unseren Hausfonds wie jede andere wichtige Rechnung behandelt haben, flossen die Beiträge regelmäßig. Diese Regelmäßigkeit half, denn so haben wir auf etwas verzichtet, das uns sofortige Befriedigung brachte, zum Beispiel Essen zum Mitnehmen, und nicht auf unsere Ersparnisse. Da wir beide dazu neigen, Geld auszugeben, wenn es da ist, hat das Spontankäufe verhindert (und wir mussten uns nicht Mitte des Monats fragen, wo das ganze Geld geblieben ist). Am Ende haben wir den Unterschied im Alltag kaum bemerkt, weil wir einfach nicht in Versuchung kamen, schick essen zu gehen, wenn auf unserem Girokonto nur das Nötigste lag. Man könnte also sagen, das Sparkonto hat profitiert, und unsere Taille auch.
Wir haben nach staatlichen und regionalen Programmen recherchiert, die Erstkäufer:innen von Immobilien unterstützen. Diese Programme können den Betrag, den du für die Anzahlung brauchst, deutlich verringern. Förderungen in Deutschland wie die KfW-Förderung waren für uns interessant, weil sie Nachhaltigkeit in den Vordergrund stellen und Eigentümer:innen dabei unterstützen, ihr Zuhause zu renovieren und energieeffizient zu machen.
Ob du seltener essen gehst, Abos kündigst, die du nie nutzt, oder günstigere Alternativen wählst: Jeder gesparte Betrag zählt. Unser Running Gag ist ein Meme, das wir einmal gesehen haben: Der Ehemann notiert den täglichen Spezialitätenkaffee to go seiner Frau, der das Budget sprengt, mit dem sie sparen wollten. Ich habe die „Cafékultur“ in Hamburg wirklich ausgelebt, und es war erschreckend, die astronomischen Ausgaben schwarz auf weiß zu sehen. Ganz gestrichen habe ich sie nicht, aber es hat geholfen, sie auf ein Kaffee-Date mit mir selbst pro Woche zu reduzieren.
Wir haben unsere Ersparnisse auf einem Konto mit hohen Zinsen angelegt, und auch wenn die Zinsen nicht astronomisch sind, hat jedes bisschen zusätzliches Einkommen zu unserem Ziel beigetragen. Es gibt auch Banken mit hohen Sparzinsen, bei denen du ein Konto ohne Bonitätsprüfung eröffnen kannst. Es kann sich lohnen, sie dir anzuschauen, damit du jetzt anfangen und schneller sparen kannst als mit einem normalen Girokonto. Und wenn du Schulden mit hohen Zinsen hast, zahle sie vorrangig ab. Das verbessert nicht nur deine Kreditwürdigkeit, sondern macht auch mehr Geld für dein Haussparen frei.
Nein, du musst dich nicht mit Gutscheinen verrückt machen. Klar kannst du hier und da günstiger Lebensmittel kaufen, aber hier meine ich größere Anschaffungen. Wenn du größere Beträge ausgibst, vergleiche Preise und halte Ausschau nach Rabatten. Da wir unsere Reise zum Eigenheim mit Kindern begonnen haben, wollten wir weder von Marmeladentoast leben noch das Reisen für die nächsten zehn Jahre aufschieben. Unsere Sparziele sind wichtig, aber wir waren uns einig, dass sie nicht auf Kosten einer unvergesslichen Kindheit gehen sollten. Auch ohne Kinder kann es demotivierend sein, das Leben für langfristige Ziele auf Eis zu legen, und es gibt so viele Orte, die du besuchen, und Dinge, die du von deiner Bucket List streichen kannst, ohne dass dir das Geld durch die Finger rinnt.
Eine weitere Lektion, die wir beim Sparen für unser Traumhaus gelernt haben: Es braucht Zeit und Disziplin. Behalte deine Ziele im Blick, feiere kleine Erfolge und bleib während des ganzen Prozesses geduldig.
Ein Eigenheim ist eine Reise, die Hingabe und einen bewussten Umgang mit Geld erfordert. Denk daran: Jeder gesparte Dollar bringt dich dem Fundament deiner Zukunft einen Schritt näher. Auch wenn ich jetzt wie meine Steuerberaterin klinge, muss ich hinzufügen: Mit den richtigen Tools, einer gesunden Einstellung und einer Prise Kreativität können Finanzen beim Sparen fürs Eigenheim (oder für jedes andere große Ziel) richtig Spaß machen. Das war wahrscheinlich eine meiner größten Erkenntnisse, und obwohl mein Mann gerade die Augen verdreht, weil er das Wort „Spaß“ nie in den Mund nehmen würde, gibt er zu, dass es längst nicht so einschüchternd ist, wie wir erwartet hatten, und dass es durch gute Planung, das richtige Banking und Sparen sogar Freude gemacht hat.
Teile diesen Post
Entdecke weitere Tipps und Stories von bunq.
Entdecke weitere Tipps und Stories von bunq.
Entdecke weitere Tipps und Stories von bunq.
Erfahre, wie Katja Sperling und ihr Mann mit bunq und cleverer Finanzplanung für ihr Traumhaus gespart haben.
Erfahre, wie Katja Sperling und ihr Mann mit bunq und cleverer Finanzplanung für ihr Traumhaus gespart haben.
Erfahre, wie Katja Sperling und ihr Mann mit bunq und cleverer Finanzplanung für ihr Traumhaus gespart haben.

